Oui, on peut ouvrir un compte bancaire entièrement en ligne sans se déplacer en agence : cette possibilité est légale et courante en France. L’identification à distance, la vérification KYC à distance et la signature électronique suffisent, sous réserve du cadre précisé par les lignes directrices de l’ACPR sur la vérification d’identité à distance, qui prévoient une exception pour la présentation de l’original du document d’identité lorsqu’elle est exigée. Cet article vous aide à choisir votre modèle de relation bancaire selon votre situation, à anticiper la chronologie réelle jusqu’à un compte pleinement opérationnel et à comparer les offres avec des critères vérifiables plutôt qu’avec la seule promesse de rapidité.
Ouvrir un compte sans se déplacer : ce que dit la loi et comment ça marche
Ouvrir un compte bancaire entièrement en ligne est possible et encadré en France : la réglementation autorise l’identification et la vérification d’identité du client à distance, la vérification de connaissance client (KYC) peut être réalisée sans rendez-vous physique, et la signature électronique engage le contrat de compte. L’ouverture d’un compte suit ensuite une procédure standardisée, identique dans son principe d’un établissement à l’autre.
La souscription en ligne se déroule en général selon les étapes suivantes :
- Remplir le formulaire de souscription en ligne (état civil, coordonnées, situation professionnelle).
- Fournir une pièce d’identité valide, lisible et non expirée.
- Fournir un justificatif de domicile de moins de 3 mois.
- Valider son identité à distance par selfie ou visioconférence, selon l’établissement.
- Signer électroniquement le contrat de compte.
Les documents exigés portent leurs propres conditions : la pièce d’identité doit être valide et parfaitement lisible, et le justificatif de domicile doit dater de moins de 3 mois. Un fichier flou, tronqué ou périmé suffit à bloquer le dossier.
Cette évolution s’inscrit dans une adoption massive du bancaire à distance : selon la étude FBF-IFOP sur les usages bancaires des Français, 81 % des Français ont téléchargé au moins une application bancaire, avec une adoption particulièrement forte chez les 18-24 ans (88 %).
Quel modèle choisir : 100% digital, hybride ou établissement de paiement ?
Le vrai choix n’est pas un choix de banque mais un choix de modèle de relation bancaire, et il dépend du parcours prévisible de votre situation — projet de crédit, revenus irréguliers, dossier atypique, besoin de conseil — plutôt que du seul prix ou du délai d’ouverture. Trois modèles se distinguent : la relation 100 % digitale pour les profils simples et autonomes, le parcours hybride (ouverture en ligne puis accès humain et physique) pour les projets de crédit, les dossiers atypiques ou un besoin d’accompagnement, et l’établissement de paiement pour des usages basiques, avec les limites correspondantes.
La grille suivante croise les situations types avec le modèle de relation adapté. Elle est construite à partir de critères objectifs documentés par type d’établissement ; elle constitue une aide à la décision indicative, pas une règle absolue.
| Votre situation | Modèle adapté | Critères déterminants |
|---|---|---|
| Profil simple, gestion autonome, pas de crédit prévu | Banque en ligne 100 % digitale | Conditions de revenus à vérifier, découvert et accès au crédit plus encadrés |
| Projet de crédit (immobilier, conso) à moyen terme | Parcours hybride | Accès au crédit et à un conseiller, continuité digitale-présentiel |
| Revenus irréguliers ou dossier atypique | Parcours hybride | Instruction de dossier avec interlocuteur humain, agence en appui |
| Besoin d’accompagnement et de conseil régulier | Parcours hybride | Conseiller dédié, prise de rendez-vous possible |
| Interdit bancaire, besoin d’un compte simple | Établissement de paiement (sous réserve d’acceptation) | IBAN et garanties à vérifier selon le statut, services limités |
| Usage basique : paiements courants, pas d’épargne ni crédit | Établissement de paiement ou banque en ligne | Étendue des services (livrets, chéquier, découvert) selon le statut |
Le critère le plus structurant reste le statut de l’établissement. Pour les banques agréées, la garantie des dépôts bancaires expliquée par le ministère de l’Économie couvre les comptes courants et les livrets jusqu’à 100 000 € par client et par établissement, tous dépôts additionnés, avec une indemnisation opérée par le FGDR pour le compte de l’État. Les établissements de paiement relèvent d’un régime distinct, souvent limité aux fonds liés aux opérations de paiement : c’est un point à vérifier avant de s’engager si vous y laissez des soldes importants.
Le modèle hybride n’est pas théorique : il existe des parcours documentés chez des acteurs bancaires traditionnels. Société Générale propose par exemple d’ouvrir en ligne son premier compte bancaire, puis de rencontrer plus tard un conseiller en agence, avec une prise de rendez-vous en agence ou par téléphone ; son offre Sobrio combine un compte complet, une carte avec assurances, un conseiller dédié et un accès au réseau d’agences couvrant 11 régions. Ce cas, vérifié sur les pages officielles de l’établissement au moment de la rédaction, illustre l’enseignement central pour votre décision : l’ouverture 100 % en ligne n’exclut pas la continuité humaine, et choisir un parcours hybride dès l’ouverture sécurise l’accès à un interlocuteur physique le jour où un crédit ou un dossier complexe l’exige. Il est possible que d’autres acteurs traditionnels proposent des parcours comparables d’ouverture en ligne avec accès humain différé : cette piste mérite d’être confirmée établissement par établissement sur leurs pages officielles avant de s’engager.
La gestion quotidienne dématérialisée présente par ailleurs des avantages concrets — suivi en temps réel, virements et opérations depuis le mobile — détaillés dans cet article sur les avantages de la gestion en ligne.
Combien de temps avant que mon compte soit réellement utilisable ?
La promesse « compte ouvert en 10 minutes » ne signifie pas compte immédiatement opérationnel : la chronologie réelle comporte trois temps, et c’est la qualité de préparation du dossier — lisibilité, validité des documents, justificatif de domicile de moins de 3 mois — qui détermine le délai réel, bien plus que la rapidité de saisie du formulaire. Voici la trajectoire type, dont les ordres de grandeur restent indicatifs et varient selon l’établissement :
- Saisie du dossier en ligne : formulaire, pièces d’identité, justificatif de domicile, vérification selfie ou visio. De quelques minutes à une demi-heure si les documents sont prêts.
- Validation du dossier (KYC) : ordre indicatif de quelques minutes à quelques jours selon l’établissement. C’est ici que se joue l’essentiel du délai réel.
- Compte utilisable avec IBAN, puis carte physique : l’IBAN permet les premiers virements dès validation ; la carte physique arrive, sur une base indicative également, en 5 à 10 jours en général.
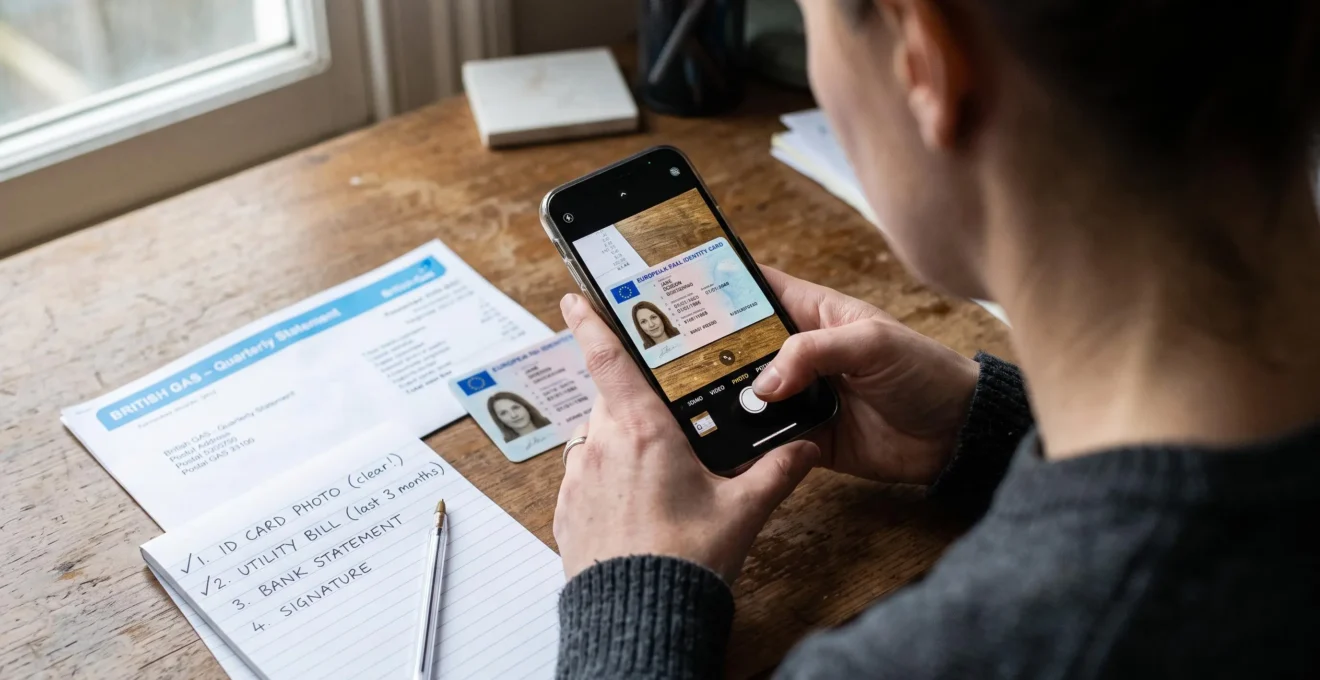
Les retards ont des causes fréquentes et évitables : pièce d’identité illisible ou tronquée, document expiré, justificatif de domicile de plus de 3 mois, nom ou adresse incohérents entre les pièces. Préparer un dossier propre — documents scannés ou photographiés à plat, bien éclairés, complets — réduit le risque de va-et-vient avec le service de validation.
Refus d’ouverture : le droit au compte comme recours
Un refus d’ouverture en ligne — dossier jugé non conforme, profil atypique — n’est pas sans recours : la procédure de droit au compte permet d’obtenir l’ouverture d’un compte auprès de la Banque de France. Concrètement, la personne dont l’ouverture a été refusée saisit la Banque de France, qui désigne d’office un établissement tenu d’ouvrir gratuitement un compte de dépôt ; selon la procédure du droit au compte détaillée par l’INC, cette désignation intervient dans un délai d’un jour ouvré à réception du dossier complet. Le droit au compte garantit les services bancaires de base, pas l’étendue complète des services d’une offre commerciale.
Comparer au-delà de la rapidité : critères vérifiables et qualité réelle de l’expérience
Au-delà du délai d’ouverture, le choix se compare sur des critères vérifiables : conditions de revenus, IBAN français garanti par une banque agréée versus statut d’établissement de paiement, garantie des dépôts FGDR, et qualité de l’application mobile — indicateur mesurable du quotidien post-ouverture, puisque la gestion passe ensuite presque entièrement par le mobile. Un compte ouvert rapidement mais pénible à utiliser au quotidien coûte plus cher en frustration qu’un formulaire de dix minutes n’en a économisé.
Les notes d’application constituent la donnée la plus directement comparable entre acteurs, à condition de les dater et de préciser la plateforme. L’application Société Générale affichait en avril 2025 des notes de 4,7/5 sur l’App Store, 4,3/5 sur Google Play et 4,4/5 sur AppGallery ; les notes des autres acteurs cités ont été collectées au moment de la rédaction sur leurs stores respectifs. Le tableau suivant les présente avec les critères objectifs de statut ; les notes évoluent dans le temps et doivent être relues sur les stores avant toute décision.
| Critère | Banque traditionnelle / en ligne agréée | Établissement de paiement |
|---|---|---|
| IBAN | IBAN français (banque agréée) | IBAN fourni, statut distinct d’une banque agréée |
| Garantie des dépôts | Jusqu’à 100 000 € par déposant et par établissement (FGDR) | Régime distinct, souvent limité aux fonds des opérations de paiement |
| Accès au crédit | Crédit et livrets selon l’offre | Généralement limité ou absent |
| Notes d’application (exemples datés) | Société Générale (avril 2025) : 4,7/5 App Store, 4,3/5 Google Play, 4,4/5 AppGallery ; BoursoBank, Fortuneo : notes collectées au moment de la rédaction sur App Store et Google Play | N26, Nickel : notes collectées au moment de la rédaction sur App Store et Google Play |
La comparaison des notes ne dit pas laquelle choisir : elle donne un critère mesurable, daté et sourcé, là où les promesses commerciales n’en offrent pas. Les personnes à la recherche d’un placement complémentaire peuvent aussi étudier les spécificités d’un compte épargne sur livret pour votre argent une fois le compte courant opérationnel.
Le compte pleinement opérationnel suppose aussi quelques gestes post-ouverture : activer la carte à sa réception, effectuer un premier virement depuis un compte existant, et, si vous changez de banque, lancer la mobilité bancaire qui transfère automatiquement prélèvements et virements récurrents. Cette phase de transition conditionne la satisfaction réelle autant que le délai d’ouverture ; pour aller plus loin, cet article compare les avantages des services bancaires en ligne pour les utilisateurs.
Deux erreurs résument les pièges de cette décision. Première erreur : choisir sur la seule promesse de rapidité, alors que le délai réel dépend de la validation du dossier et que la rapidité d’ouverture ne dit rien de la qualité d’usage. Seconde erreur : s’engager en full digital alors que votre profil — crédit à venir, revenus irréguliers, dossier atypique — appelle un accès humain différé que seul un parcours hybride garantit. Utilisez la grille profil → modèle pour trancher sur votre situation, et la trajectoire en trois temps (validation KYC, IBAN opérationnel, carte physique) pour anticiper ce qui sépare l’ouverture du compte réellement utilisable.